Wer sich für eine Kapitalanlage in Immobilien entscheidet, denkt dabei meist zuerst an eine fremdgenutzte Eigentumswohnung. Das ist naheliegend, aber nicht zwingend die passende Wahl. Der Markt bietet deutlich mehr Varianten, als die meisten Anleger auf dem Schirm haben. Und welche Form die richtige ist, hängt von Fragen ab, die vor der Produktauswahl beantwortet sein sollten: Was soll diese Anlage leisten? Bis wann? Und mit welchem Risikoprofil?
Warum die Immobilienwahl mehr ist als eine Geschmacksfrage
Stellen Sie sich vor, Sie beauftragen einen Architekten mit einem Haus, ohne ihm zu sagen, ob darin eine Familie wohnen, ein Büro entstehen oder ein Lager betrieben werden soll. Das Ergebnis wäre bestenfalls ein Kompromiss. Bei der Kapitalanlage in Immobilien läuft es häufig genauso: Anleger wählen ein Produkt, bevor sie ihre Ziele präzise formuliert haben.
Die Anlageklasse Immobilien umfasst heute weit mehr als die klassische Eigentumswohnung. Konzeptimmobilien sind ein eigenes Segment mit eigener Logik. Darunter fallen Studentenappartements und Mikroappartements, die auf hohe Auslastung und überschaubare Ticketgrößen ausgelegt sind. Pflegeimmobilien bedienen einen anderen Bedarf: Sie sind auf langfristige Betreiberverträge strukturiert und richten sich an Anleger, die planbare Mieteinnahmen mit geringem Verwaltungsaufwand bevorzugen. Beide Formen unterscheiden sich in Renditestruktur, steuerlicher Behandlung und Liquidierbarkeit erheblich von einer Standardwohnung in München oder Hamburg.
Wer das nicht weiß, trifft Entscheidungen auf unvollständiger Grundlage. Das ist vermeidbar.
Das zentrale Problem: Ziele zuerst, Produkt danach
Die häufigste Fehlerquelle bei der Immobilien-Kapitalanlage ist nicht die falsche Immobilie. Es ist die fehlende Zieldefinition davor. Zwei Fragen sind dabei besonders trennscharf.
Erstens: Dient die Immobilie der langfristigen Altersvorsorge, also dem Aufbau eines Bausteins, der dauerhaft Erträge liefert oder im Alter mietfrei genutzt werden kann? Dann spielen Verwaltungsaufwand, Instandhaltungsrisiko und Mieterbindung eine zentrale Rolle.
Zweitens: Soll die Immobilie nach Ablauf der steuerlichen Haltefrist von zehn Jahren mit Gewinn veräußert werden? Dann sind Lage, Wertsteigerungspotenzial und Marktliquidität die entscheidenden Parameter. Ein Pflegeappartement in einer strukturschwachen Region mag planbare Ausschüttungen liefern, aber beim Verkauf schwierig zu platzieren sein.
Hinzu kommt die Frage nach dem Steuern sparen. Immobilien bieten durch Abschreibungen (AfA), Werbungskosten und Finanzierungszinsen steuerliche Gestaltungsspielräume, die je nach Einkommenssituation unterschiedlich wertvoll sind. Wer in einer hohen Progressionsstufe liegt, profitiert anders als jemand mit moderatem Steuersatz. Auch das ist ein Argument für eine Strukturentscheidung vor der Produktauswahl.
Unsere Erfahrung zeigt: Anleger, die ihre Ziele klar benennen können, treffen nachweisbar bessere Produktentscheidungen. Und sie sind seltener überrascht, wenn die Realität nicht dem Prospekt entspricht.
Konkrete Optionen und worauf Sie achten sollten
Die folgende Übersicht zeigt, welche Immobilienformen in der Praxis relevant sind und was sie unterscheidet:
- Fremdgenutzte Eigentumswohnung: Klassischer Einstieg, breite Verfügbarkeit, aber hoher Verwaltungsaufwand und Abhängigkeit von Mieterqualität. Gut geeignet für Anleger mit Substanzerhalt und Wertsteigerung als Ziel.
- Konzeptimmobilien (Studentenappartements, Mikroappartements): Kleinere Ticketgröße, oft höhere Bruttorendite, aber stärker abhängig von Standort und Betreiberqualität. Die Kapitalanlage in diesem Segment erfordert eine sorgfältige Betreiberprüfung.
- Pflegeimmobilien: Langfristige Betreiberverträge, geringer Verwaltungsaufwand, planbare Ausschüttungen. Geeignet für Anleger mit Fokus auf Altersvorsorge und passivem Einkommen. Risiko liegt beim Betreiber, nicht beim Mieter.
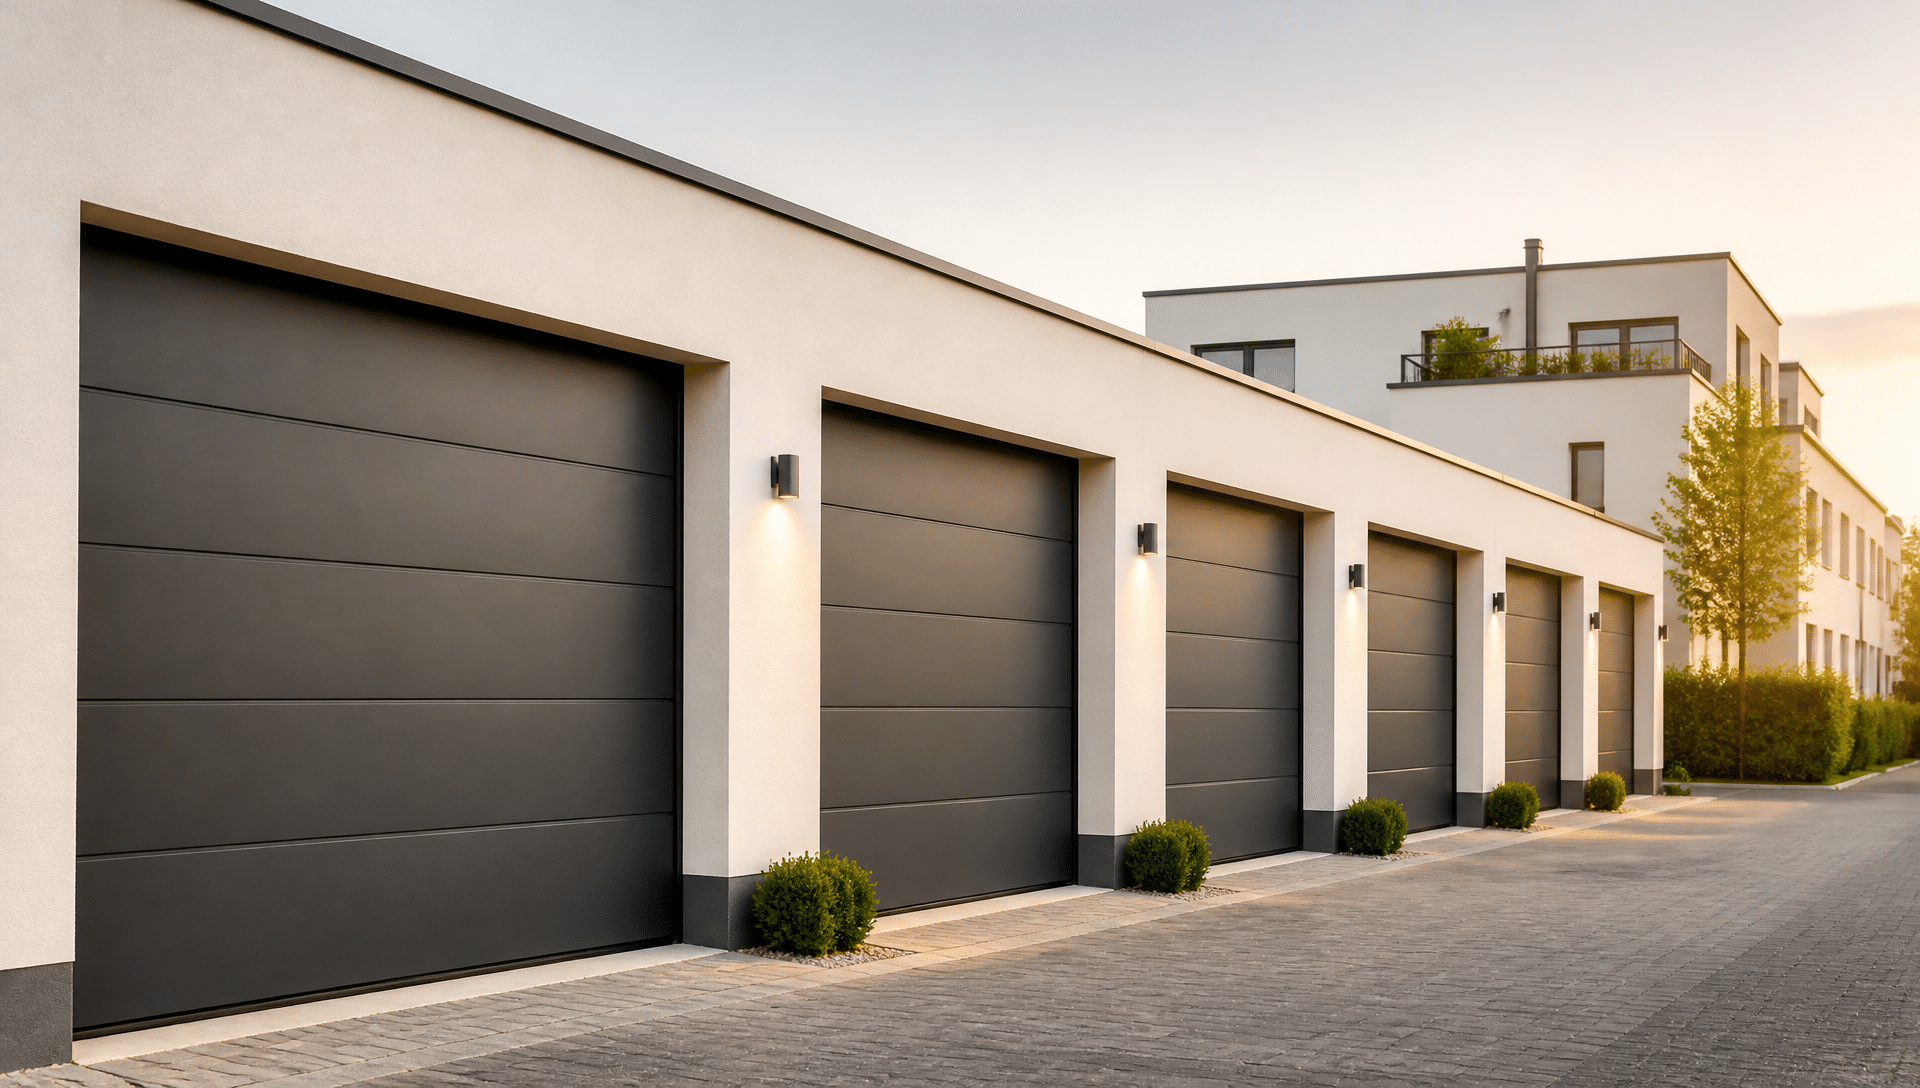
- Garagenpakete: Wenig bekannt, aber strukturell interessant. Für den Preis einer einzelnen Eigentumswohnung lassen sich in manchen Märkten mehrere Garagen als Paket erwerben. Kein Mietrecht wie bei Wohnraum, keine Schönheitsreparaturen, geringer Leerstandsrisiko, niedrige Nebenkosten. Die Rendite ist oft vergleichbar, das Risikoprofil deutlich schlanker, die Abschreibung (AfA) ist deutlich interessanter.
- Gewerbeimmobilien und Spezialformen: Für erfahrene Anleger mit klarem Konzept. Höhere Komplexität, aber auch andere steuerliche Gestaltungsmöglichkeiten.
Lassen Sie uns gemeinsam schauen, welche dieser Formen zu Ihrer konkreten Situation passt. Die Antwort hängt nicht vom Produkt ab, sondern von Ihren Zielen, Ihrem Zeithorizont und Ihrer Risikobereitschaft.
Fazit: Struktur vor Produkt, immer
Immobilien als Kapitalanlage funktionieren dann am besten, wenn das Produkt zur Strategie passt und nicht umgekehrt. Ob Eigentumswohnung, Pflegeimmobilie, Konzeptimmobilie oder Garakenpaket: Jede Form hat ihre Berechtigung, aber eben nicht für jeden Anleger und nicht für jedes Ziel.
Bevor Sie eine Entscheidung treffen, klären Sie drei Fragen: Was soll die Immobilie langfristig leisten? Wann und wie wollen Sie wieder heraus? Und welche steuerliche Wirkung ist für Ihre Situation sinnvoll?
Vereinbaren Sie ein kostenfreies Kennenlerngespräch mit Ralf Stiller (ca. 30–45 Minuten, unverbindlich), um Ihre Ziele zu sortieren und herauszufinden, welche Immobilienform strukturell zu Ihrer Vermögenssituation passt. Sie entscheiden danach, ob eine Zusammenarbeit für Sie Sinn ergibt.
Weitere Beiträge